Salariul minim în construcții 2026: net și facilități
Salariul de bază minim brut în construcții este de 4.582 de lei pe lună în tot anul 2026. Din el rămân 2.754 de lei net din iulie și 2.739 de lei net în ianuarie–iunie, pentru un angajat fără persoane în întreținere.
Nu mai există nicio scutire de impozit sau de contribuții pentru acest sector: ultimele s-au încheiat cu veniturile din ianuarie 2025.
Pe scurt
- Minimul brut din construcții este 4.582 de lei, mai mare decât minimul general (4.050 de lei până în iunie, 4.325 de lei din 1 iulie 2026).
- Net, fără persoane în întreținere: 2.739 de lei în ianuarie–iunie 2026 și 2.754 de lei în iulie–decembrie 2026.
- Se rețin CAS 25%, CASS 10% și impozit 10%; angajatorul plătește în plus CAM de 2,25%.
- Scutirea de impozit și reducerile de CAS s-au încheiat în ianuarie 2025; scutirea de CASS, în noiembrie 2023.
- Suma netaxabilă din 2026 (300 sau 200 de lei) cere salariu de bază egal cu minimul general, deci nu ți se aplică la 4.582 de lei.
Cât este salariul minim în construcții în 2026
Ordonanța de urgență 156/2024 stabilește la art. LXIX, pentru „sectorul construcții”, un salariu de bază minim brut garantat în plată de „4.582 lei lunar”, începând cu 1 ianuarie 2025. Nerespectarea lui de către societăți este contravenție (art. LXIX alin. (2)).
Pentru 2026, Inspecția Muncii a confirmat într-un comunicat din aprilie 2026 că suma a rămas la 4.582 de lei de la 1 ianuarie. Creșterea salariului minim general nu a atins-o.
Tabel: salariul minim brut în 2026, general și în construcții
| Perioadă | Minim general | Minim în construcții |
|---|---|---|
| 1 ianuarie – 30 iunie 2026 (HG 1.506/2024) | 4.050 de lei | 4.582 de lei |
| 1 iulie – 31 decembrie 2026 (HG 146/2026) | 4.325 de lei | 4.582 de lei |
Ordonanța vorbește despre „sectorul construcții”, fără să explice în textul citat aici cine intră în el. Dacă nu ești sigur că firma ta se încadrează, întreabă departamentul de salarizare sau inspectoratul teritorial de muncă.
Cât rămâne net din 4.582 de lei
Contribuțiile și impozitul se calculează ca la orice salariu. Deducerea personală scade impozitul și depinde de salariul minim general din luna respectivă, de aceea netul diferă între cele două jumătăți ale anului.
Exemplul de mai jos este pentru iulie–decembrie 2026, contract cu normă întreagă la locul de muncă de bază, fără persoane în întreținere. Regulile sunt din Codul fiscal, art. 77, 78, 138 și 156.
- CAS, 25% din brut: 4.582 × 25% = 1.145,50, rotunjit la 1.146 de lei.
- CASS, 10% din brut: 4.582 × 10% = 458,20, rotunjit la 458 de lei.
- Venit după contribuții: 4.582 − 1.146 − 458 = 2.978 de lei.
- Deducerea personală: brutul trece de minimul general (4.325) cu 257 de lei, adică 6 trepte de 50 de lei. Deducerea de bază fără persoane în întreținere, 20% din 4.325, scade cu 0,5% pentru fiecare treaptă, deci devine 17% din 4.325 = 735,25 de lei.
- Baza impozabilă: 2.978 − 735,25 = 2.242,75, rotunjită la 2.243 de lei.
- Impozit, 10%: 224,30, rotunjit la 224 de lei.
- Net: 4.582 − 1.146 − 458 − 224 = 2.754 de lei.
Tabel: cum se împarte brutul de 4.582 de lei în 2026, fără persoane în întreținere
| Element | Ianuarie – iunie | Iulie – decembrie |
|---|---|---|
| Salariu brut | 4.582 de lei | 4.582 de lei |
| CAS 25% | 1.146 de lei | 1.146 de lei |
| CASS 10% | 458 de lei | 458 de lei |
| Deducere personală | 587,25 de lei | 735,25 de lei |
| Baza impozabilă | 2.391 de lei | 2.243 de lei |
| Impozit 10% | 239 de lei | 224 de lei |
| Net | 2.739 de lei | 2.754 de lei |
| CAM 2,25%, plătit de angajator | 103 de lei | 103 de lei |
Legendă: CAS, contribuția la pensie; CASS, contribuția la sănătate; CAM, contribuția asiguratorie pentru muncă, plătită de angajator peste brut, deci nu scade din net.
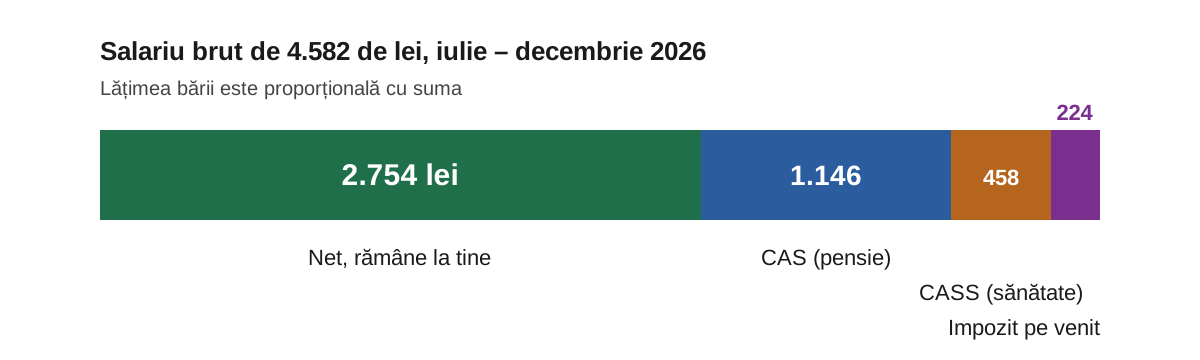
Cu o persoană în întreținere sau cu copii la școală, deducerea crește și netul iese mai mare. Pentru situația ta, folosește calculatorul de salariu net, care are și sens invers, de la net la brut.
Suma netaxabilă din 2026
OUG 89/2025, art. III scutește de impozit și contribuții 300 de lei pe lună în ianuarie–iunie 2026 și 200 de lei pe lună în iulie–decembrie 2026. Condiția din alin. (1) este ca salariul de bază brut din contract să fie „egal cu nivelul salariului minim brut pe țară garantat în plată”, adică 4.050 de lei, respectiv 4.325 de lei. În plus, venitul brut total din lună nu poate depăși 4.300 de lei (ianuarie–iunie) sau 4.600 de lei (iulie–decembrie).
Un salariu de bază de 4.582 de lei este peste minimul general în ambele jumătăți ale anului, iar în ianuarie–iunie depășește și plafonul de 4.300 de lei. Nu îndeplinește condiția de egalitate, deci calculul de mai sus rămâne cel corect pentru tine și nu se scad 300 sau 200 de lei din bază.
Ce facilități s-au încheiat
Scutirea de impozit și reducerile de CAS pentru construcții au fost abrogate de OUG 156/2024, cu efect pentru veniturile din ianuarie 2025; scutirea de CASS a dispărut încă din 1 noiembrie 2023, iar cota redusă de CAM nu s-a aplicat niciodată, pentru că schema de ajutor de stat nu a fost aprobată. Detaliile abrogărilor, cu articolele și cu plafonul de 10.000 de lei, sunt în articolul despre scutirea din IT, care se bazează pe aceeași ordonanță.
De unde vin informațiile
- OUG nr. 156/2024 privind unele măsuri fiscal-bugetare, art. LXIV, LXV și LXIX
- Inspecția Muncii: comunicat de informare a angajatorilor din construcții, aprilie 2026
- HG nr. 146/2026: salariul minim de 4.325 lei din 1 iulie 2026
- HG nr. 1.506/2024: salariul minim de 4.050 lei
- Codul fiscal, art. 77, 78, 138, 156, 220^3, forma consolidată
- InfoTVA: modificările Codului fiscal din 1 noiembrie 2023 (Legea 296/2023)
- OUG nr. 89/2025, art. III: suma netaxabilă de 300 și 200 de lei
Publicat de Relația cu statul (Tanna Software S.R.L). Cum lucrăm: metodologie și surse, despre site.
Calculează pe situația ta: Calculator salariu net, brut în net și net în brut, cu deducerea personală și suma netaxabilă.